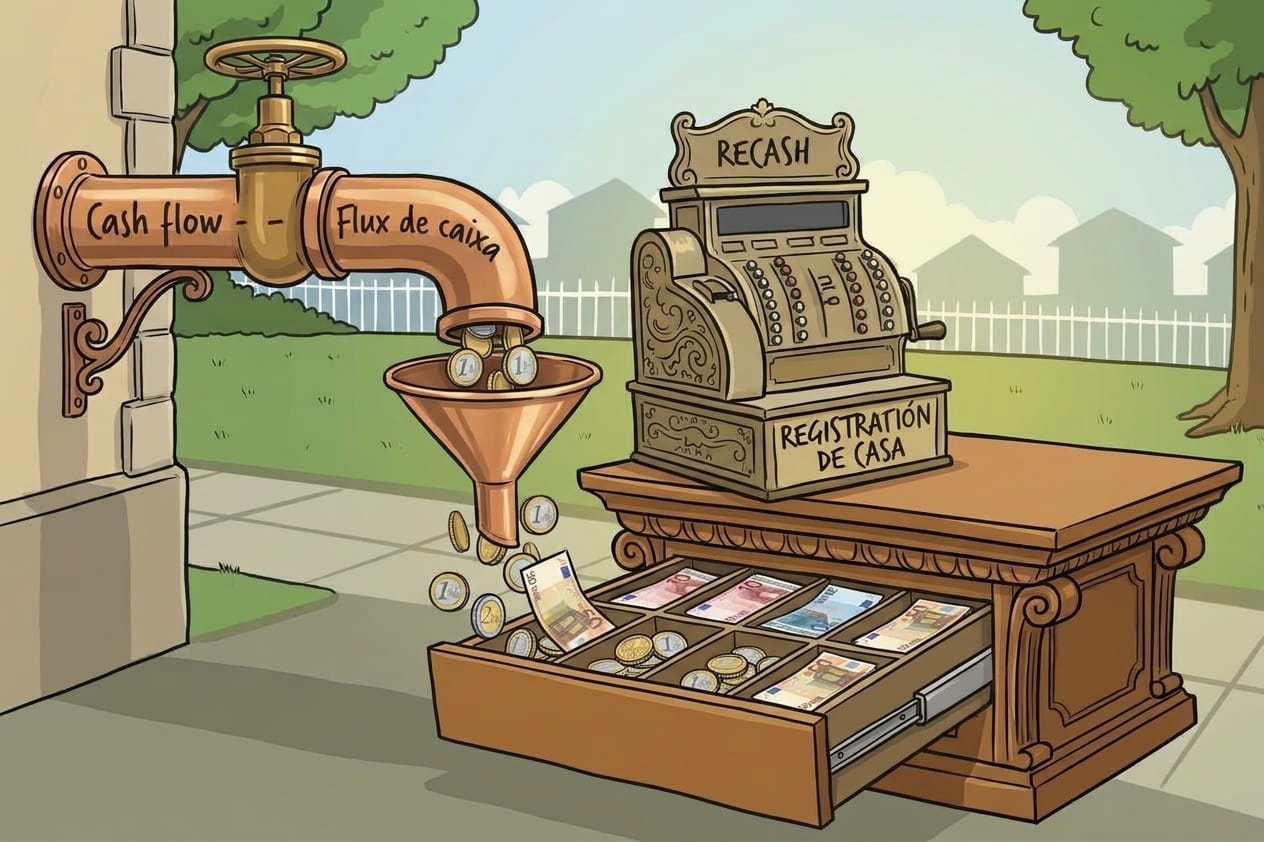
Què és el Flux de Caixa?
El flux de caixa (o cash flow) és el moviment real de diners que entra i surt del teu negoci cada mes. No és el mateix que el benefici comptable: pots tenir beneficis "sobre el paper" i, al mateix temps, no tenir diners al banc per pagar la nòmina.
En comerços d'alimentació, hi ha tres factors crítics que sovint s'ignoren i que poden ofegar la tresoreria:
- La merma: producte que es fa malbé abans de vendre's (carn, peix, fruita, làctics...).
- El malbaratament: producte que no es ven i s'ha de llençar al final del dia.
- La gran compra inicial: quan tornes a obrir després d'un tancament (vacances, temporada baixa), has de fer una compra important de stock abans de cobrar el primer euro.
Aquesta calculadora et mostra, mes a mes, si el teu negoci genera prou liquiditat per sobreviure o si necessitaràs finançament extern.
Dades del negoci
Introdueix les teves previsions mensuals
Saldo acumulat al final del període (12 mesos)
0,00 €
Necessitat màxima de finançament: 0,00 €
Mesos amb saldo negatiu: 0 de 12
Evolució del saldo acumulat (12 mesos)
Gener
Desembre
Desglossament mensual
| Mes |
Ingressos |
Despeses |
Saldo mes |
Saldo acumulat |
💡 Consell: Introdueix les teves dades per veure l'anàlisi personalitzada del teu flux de caixa.
⚠️ Consideracions crítiques sobre el Flux de Caixa en comerços d'alimentació
El flux de caixa és la sang del teu negoci. Un error de planificació pot ofegar un negoci rendible en qüestió de setmanes. Aquests són els punts clau que has de tenir en compte:
- La merma és invisible fins que et mata: En comerços d'alimentació fresca (carn, peix, fruita, làctics), la merma pot arribar fàcilment al 3-5% de les compres. Si no la comptabilitzes com a despesa real, estaràs inflant el teu benefici i subestimant la teva necessitat de liquiditat.
- El malbaratament diari s'acumula: El producte que no es ven al final del dia i s'ha de llençar és una despesa directa. En restaurants i bars, pot representar un 2-4% de la facturació. Controlar-ho requereix ajust diari de la producció.
- La gran compra inicial després d'un tancament: Quan tornes a obrir després de vacances o temporada baixa, has de fer una compra important de stock abans de cobrar el primer euro. Aquest desfasament pot requerir una línia de crèdit o un fons de reserva previ.
- Els costos fixos no descansen: Encara que tanquis un mes per vacances, el lloguer, els préstecs i les assegurances segueixen corrent. Si no has acumulat prou liquiditat els mesos anteriors, hauràs de recórrer a finançament d'urgència (més car).
- El cicle de cobrament vs. pagament: Si els teus clients paguen al moment (com en hostaleria) però els proveïdors et donen 30-60 dies, tens un avantatge de tresoreria. Però si vens a empreses que paguen a 60-90 dies, necessitaràs més fons de maniobra.
- El fons de reserva obligatori: La regla d'or és tenir sempre al banc l'equivalent a 3 mesos de costos fixos com a coixí de seguretat. Si el teu negoci té estacionalitat marcada, augmenta aquesta xifra a 6 mesos.
⚠️ Recorda: Un negoci pot ser rendible (tenir beneficis) i fer fallida al mateix temps per falta de liquiditat. El flux de caixa és la prova real de la viabilitat del teu projecte.