"Abans de vendre el primer euro, has de saber quant has de gastar per obrir les portes."
Calcula quant necessites per començar: obres, llicències, equipament i el teu coixí de seguretat.
"Abans de vendre el primer euro, has de saber quant has de gastar per obrir les portes."
La inversió inicial és la suma de tots els recursos econòmics que necessites per posar en marxa el teu negoci abans de començar a facturar. Molts emprenedors calculen bé l'equipament, però obliden les despeses de primer establiment (honoraris, formació, prevenció) i el fons de maniobra (els diners per sobreviure els primers mesos).
Aquesta calculadora t'ajuda a fer un pressupost realista, agrupant les partides en quatre grans blocs. Si et quedes curt en la inversió inicial, el teu negoci naixerà ofegat, per molt bona idea que tinguis.
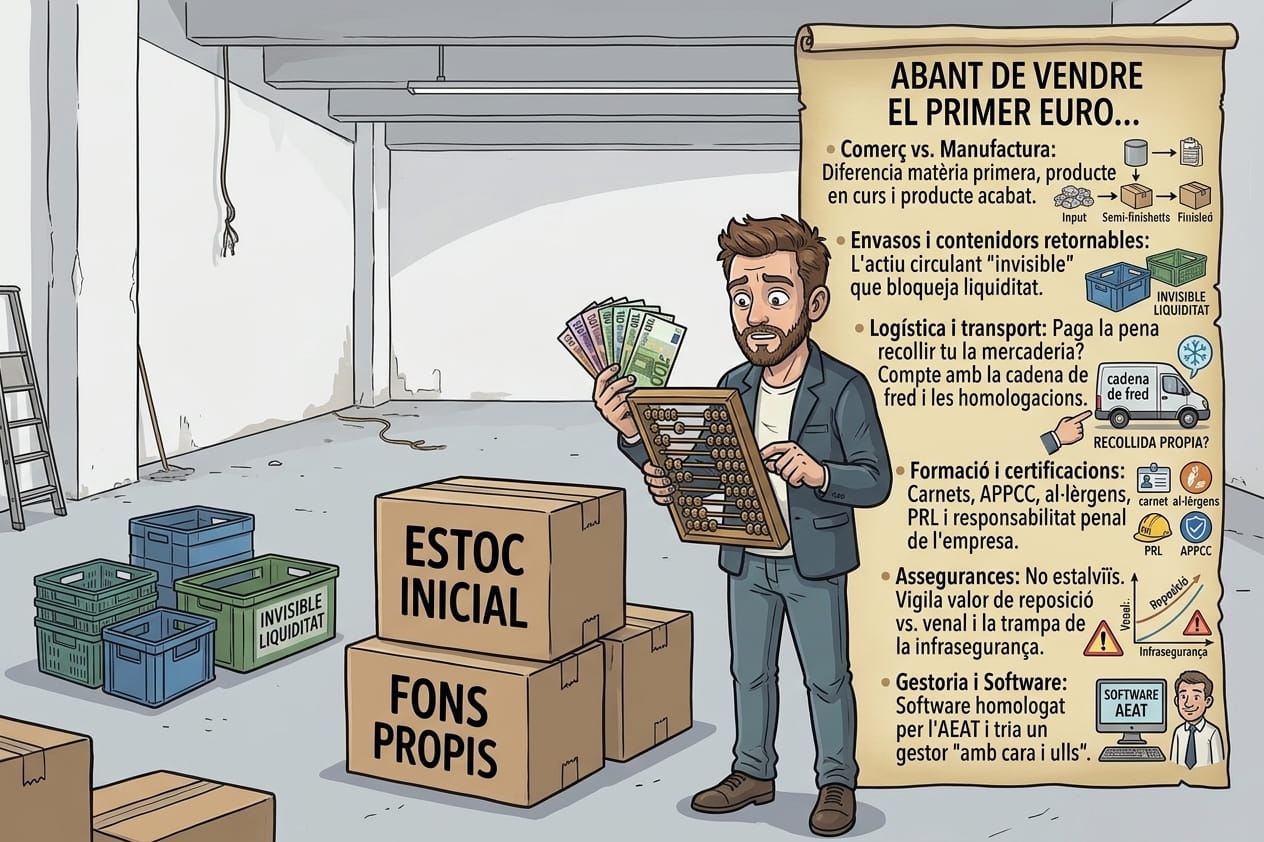
A continuació pots fer els càlculs perfectament, però per més bé que surtin els números, has de llegir obligatòriament les consideracions al final del document abans de prendre decisions. Aquests 8 punts han salvat (o enfonsat) molts negocis reals:
Desplaça't al final de la pàgina per llegir el desenvolupament complet de cada punt.
Introdueix les xifres estimades per a cada concepte.
Com es reparteixen els teus diners abans d'obrir
| Concepte | Import | % del total |
|---|---|---|
| 1. Adquisició i adequació del local | 0,00 € | 0% |
| 2. Maquinària i equipament | 0,00 € | 0% |
| 3. Despeses de primer establiment | 0,00 € | 0% |
| 4. Fons de maniobra inicial | 0,00 € | 0% |
| TOTAL INVERSIÓ INICIAL | 0,00 € | 100% |
1. La compra de mercaderies i l'estoc inicial (Actiu Circulant)
Un error molt comú en els emprenedors és intentar finançar l'estoc inicial amb préstecs bancaris a llarg termini. La realitat financera és que, llevat de creixements espectaculars, l'estoc inicial sol ser molt similar a l'estoc final que mantindràs de manera habitual. Això vol dir que aquests diners queden "atrapats" en el cicle d'explotació i no es converteixen en liquiditat de manera immediata.
Per tant, les primeres compres s'han de preveure i cobrir preferiblement amb fons propis lliures d'obligacions (estalvis o aportacions del soci), ja que formen part del Fons de Maniobra o Actiu Circulant. Finançar-los amb deute extern només afegirà despeses d'interessos a un actiu que no et retorna els diners al moment.
2. Diferència clau entre Comerç i Manufactura
Si el teu negoci és de comerç, la rotació sol ser ràpida. Però si et dediques a la manufactura o indústria, el període d'existències s'allarga considerablement. En aquests casos, és vital diferenciar i pressupostar per separat:
Cada una d'aquestes fases bloqueja liquiditat durant períodes diferents. No calcular-ho bé és la causa principal que moltes indústries naixin amb problemes de tresoreria, encara que tinguin una cartera de comandes plena.
3. Envasos, contenidors i dipòsits retornables (l'actiu circulant "invisible")
Tot i que no són existències pròpiament dites que es transformen o es venen, en molts sectors és obligatori mantenir un stock d'envasos o contenidors que no ens retornen el seu cost immediatament, sinó que queden en dipòsit o en rotació constant amb el proveïdor.
Aquests elements no són productius per si mateixos, però són indispensables per operar. La xifra unitària pot semblar petita, però multiplicada per tot l'establiment, pot representar uns quants centenars o milers d'euros "bloquejats". Si anem justos de tresoreria inicial i no ho hem previst, aquesta despesa pot ser el detall invisible que desquadri el pressupost d'arrencada.
4. Logística i transport de mercaderies: el dilema del repartiment vs. recollida pròpia
Cada cop és més habitual que els proveïdors repercuteixin els costos de transport directament a la factura de la mercaderia. Això ens obliga a valorar fredament si ens surt més a compte pagar aquest suplement o anar-ho a buscar nosaltres mateixos.
Si decidim recollir la mercaderia, hem de considerar la inversió inicial en un vehicle. I aquí rau el punt crític: si es tracta de productes frescos o congelats, el vehicle ha d'estar homologat per al transport de mercaderies perecederes (normativa ATP) per garantir que no es trenca la cadena de fred.
Per tant, fer-ho pel compte propi només compensa si l'estalvi acumulat en transport supera amb escreix la inversió, els costos de manteniment i el risc latent de sancions administratives.
5. Formació, certificacions i responsabilitat legal (el cost invisible)
Tots els sectors tenen requisits de capacitació específics. No pots iniciar una activitat sense un currículum adequat o sense contractar personal degudament certificat. Ignorar aquests requisits no et eximeix de sancions, que normalment són molt importants.
A més, la complexitat legal fa indispensable contractar una pòlissa d'Assegurança de Responsabilitat Civil (RC) amb cobertures suficients. Estalviar en la prima anual pot costar-te "bous i esquelles" en un sol plet o accident.
6. Assegurances: No estalviïs en protecció (el risc de la infrasegurança)
Una pòlissa d'assegurança no és una despesa per minimitzar, sinó l'escut que protegeix tota la inversió anterior. Llegir la lletra petita i entendre les cobertures és tan important com la prima que es paga.
Recorda que, de vegades, alguns agents o gestors d'assegurances poden no explicar aquests detalls (ja sigui per desconeixement o per fer que la prima sembli més competitiva i tancar la venda). La responsabilitat final de llegir les condicions particulars és teva.
7. Gestoria i Software de gestió: la base del compliment fiscal
Abans de fer cap inversió en tecnologia de gestió, el primer pas absolut és parlar amb el teu gestor o assessor fiscal. Ell t'indicarà quins programes de caixa o facturació has de fer servir, assegurant-se que estiguin homologats i certificats per l'AEAT (Agència Tributària). Les lleis i normatives fiscals són canviants, de vegades diverses vegades dins del mateix exercici, i un software no adaptat et pot portar a sancions greus per incompliment de les obligacions de traçabilitat.
És crucial entendre que els gestors no tenen responsabilitat fiscal sobre tercers a menys que s'hagi demostrat mala fe o negligència greu. Per tant, tria'n un "amb cara i ulls". Fuig de pluriempleats de banca o administratius que porten gestories "a hores"; necessites un professional dedicat, especialitzat en el teu sector i amb capacitat de resposta.
Quant a la gestió de personal, és recomanable internalitzar el control bàsic (horaris, vacances) si tens pocs empleats. No obstant això, si la plantilla supera els 20 treballadors, contracta un bon comptable o assessor laboral dedicat. L'estalvi en aquest capítol sol sortir molt car en forma de reclamacions o sancions de la Inspecció de Treball.
8. Finançament bancari: La regla del 50% i les "3 R" del Pla d'Empresa
Davant d'un Pla d'Empresa, les entitats financeres no acostumen a finançar més del 50% de la inversió total. La resta ha de sortir de recursos propis (estalvis, aportacions de socis o "love money"). Això no és una norma escrita, però és la pràctica habitual per compartir el risc.
Aquí és on la negociació esdevé clau. Tens dues palanques principals:
Per aconseguir qualsevol d'aquestes dues coses, el teu Pla d'Empresa ha de superar el test de les "3 R":